Khi sở hữu hoặc sử dụng đất, người dân có nghĩa vụ nộp thuế sử dụng đất phi nông nghiệp theo quy định của Nhà nước. Tuy nhiên, trong một số trường hợp, người sử dụng đất được miễn hoặc giảm thuế, tùy thuộc vào diện tích, mục đích sử dụng và điều kiện cụ thể.
Vậy diện tích đất bao nhiêu thì được miễn thuế? Quy định pháp luật hiện nay ra sao? Hãy cùng Tư vấn Luật Huy Hoàng tìm hiểu chi tiết qua bài viết dưới đây.
Các loại đất phải nộp thuế và đối tượng được miễn thuế
Theo Luật Thuế sử dụng đất phi nông nghiệp năm 2010, các loại đất phải nộp thuế bao gồm:
- Đất ở tại nông thôn và đô thị.
- Đất sản xuất, kinh doanh phi nông nghiệp.
- Một số loại đất khác sử dụng cho mục đích kinh doanh, thương mại.
Tuy nhiên, không phải tất cả các thửa đất đều phải nộp thuế. Pháp luật quy định rõ các trường hợp được miễn hoặc giảm thuế, trong đó có yếu tố liên quan đến diện tích đất.
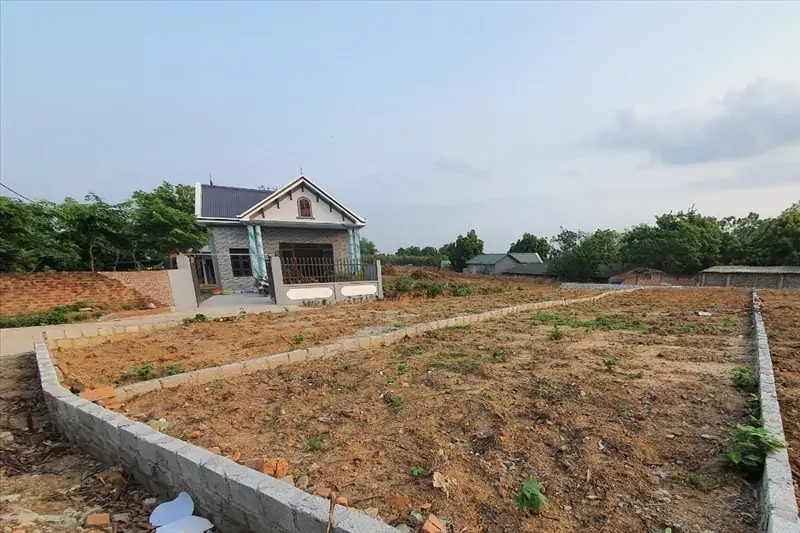
Diện tích đất bao nhiêu thì được miễn thuế?
Miễn thuế đối với diện tích đất ở trong hạn mức
Theo Điều 9, Nghị định 53/2011/NĐ-CP, hộ gia đình, cá nhân được miễn thuế đối với phần diện tích đất ở trong hạn mức quy định của Nhà nước.
- Hạn mức đất ở tại nông thôn: Do UBND cấp tỉnh quy định, thường dao động từ 200 m² – 400 m² tùy từng địa phương.
- Hạn mức đất ở tại đô thị: Thông thường từ 60 m² – 200 m², tùy thuộc vào quy hoạch và mật độ dân cư.
👉 Như vậy, nếu diện tích đất ở của hộ gia đình nằm trong hạn mức quy định, thì không phải nộp thuế sử dụng đất phi nông nghiệp.
Ví dụ:
Một hộ gia đình tại Nghệ An có 250m² đất ở, trong khi hạn mức miễn thuế tại địa phương là 300m². Khi đó, toàn bộ diện tích đất ở được miễn thuế.
Nếu vượt quá hạn mức, phần vượt hạn mức sẽ phải nộp thuế theo quy định.
Miễn thuế đối với đất sử dụng cho mục đích công cộng
Theo Điều 9, Luật Thuế sử dụng đất phi nông nghiệp, các trường hợp sau được miễn toàn bộ thuế, không phụ thuộc diện tích:
- Đất xây dựng công trình công cộng như đường, cầu, chợ, trường học, bệnh viện,…
- Đất phục vụ quốc phòng – an ninh.
- Đất của cơ sở tôn giáo, tín ngưỡng được Nhà nước công nhận.
- Đất sản xuất nông nghiệp tại địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn.
Miễn thuế đối với người có công, hộ nghèo, đồng bào dân tộc thiểu số
Ngoài diện tích, Nhà nước còn miễn hoặc giảm thuế sử dụng đất phi nông nghiệp cho:
- Người có công với cách mạng, thương binh, liệt sĩ.
- Hộ nghèo, người khuyết tật, người già neo đơn.
- Đồng bào dân tộc thiểu số sinh sống ở vùng sâu, vùng xa, vùng đặc biệt khó khăn.
Mức miễn giảm được quy định cụ thể theo Quyết định của UBND tỉnh hoặc văn bản hướng dẫn của Bộ Tài chính.
Cách tính thuế sử dụng đất phi nông nghiệp
Công thức tính thuế:
Thuế phải nộp = (Giá đất tính thuế) x (Diện tích tính thuế) x (Thuế suất)
Trong đó:
- Diện tích tính thuế = Diện tích đất thực tế – diện tích được miễn giảm.
- Thuế suất:
- 0,03% đối với diện tích trong hạn mức.
- 0,07% đối với diện tích vượt không quá 3 lần hạn mức.
- 0,15% đối với diện tích vượt quá 3 lần hạn mức.
Như vậy, việc xác định diện tích miễn thuế có vai trò quan trọng, giúp người dân giảm đáng kể nghĩa vụ tài chính khi sử dụng đất.
Thủ tục xin miễn thuế sử dụng đất phi nông nghiệp
Để được miễn hoặc giảm thuế, người dân cần chuẩn bị hồ sơ gửi Chi cục Thuế nơi có đất, gồm:
- Đơn đề nghị miễn, giảm thuế (theo mẫu).
- Bản sao Giấy chứng nhận quyền sử dụng đất.
- Giấy tờ chứng minh thuộc đối tượng được miễn, giảm (nếu có).
Cơ quan thuế sẽ xem xét và ra quyết định miễn, giảm thuế trong vòng 30 ngày làm việc kể từ khi nhận đủ hồ sơ hợp lệ.
Dịch vụ tư vấn pháp lý về thuế đất – Tư vấn Luật Huy Hoàng
Việc xác định diện tích đất được miễn thuế không phải lúc nào cũng dễ dàng, đặc biệt khi liên quan đến đất xen kẹt, đất thổ cư mở rộng hoặc đất chuyển mục đích.
Nếu bạn đang gặp khó khăn, hãy liên hệ Tư vấn Luật Huy Hoàng – đơn vị chuyên nghiệp trong lĩnh vực pháp lý đất đai và thuế sử dụng đất.
Chúng tôi hỗ trợ:
- Kiểm tra và xác định diện tích đất đủ điều kiện miễn thuế.
- Soạn hồ sơ, đại diện làm việc với cơ quan thuế.
- Tư vấn chính sách miễn giảm thuế đất mới nhất.
- Hướng dẫn xử lý các tranh chấp hoặc sai sót trong nghĩa vụ thuế đất.
Liên hệ Tư vấn Luật Huy Hoàng
Tư vấn Luật Huy Hoàng – Giúp bạn hiểu đúng luật, nộp đúng thuế và hưởng đúng quyền lợi theo quy định pháp luật hiện hành.


